Bargeld, Kreditkarte oder doch lieber Geld am Automaten abheben? Beim Bezahlen in Thailand gibt es mehrere Möglichkeiten – und genau deshalb entstehen schnell unnötige Gebühren oder schlechte Wechselkurse.
Für Reisende ist 2026 eine Kombination aus Bargeld und Karte meist die praktischste Lösung. Bargeld spielt in Thailand weiterhin eine wichtige Rolle, vor allem bei kleineren Geschäften, Märkten, Garküchen oder lokalen Dienstleistungen. Gleichzeitig werden Kredit- und Debitkarten in Hotels, Einkaufszentren, größeren Restaurants und touristischen Regionen immer häufiger akzeptiert.
Entscheidend ist deshalb weniger die Frage „Bargeld oder Karte?“, sondern wie du beide Zahlungsmittel sinnvoll kombinierst. In diesem Guide erfährst du, wie du in Thailand günstig an Baht kommst, worauf du bei Geldautomaten achten solltest und welche Wechselkursfallen du besser vermeidest.
Bargeld oder Kreditkarte in Thailand – was ist besser?
Für eine Thailand-Reise solltest du dich nicht auf nur eine Zahlungsart verlassen. Eine gute Mischung aus Bargeld und mindestens einer funktionierenden Karte gibt dir die größte Flexibilität.
Bargeld brauchst du vor allem für kleinere Beträge und überall dort, wo Kartenzahlung nicht angeboten wird. Karten sind dagegen praktisch für größere Ausgaben wie Hotels, Einkäufe oder Restaurants – besonders in Bangkok, Phuket und anderen stark touristisch geprägten Regionen.
Zusätzlich ist eine zweite Karte als Reserve sinnvoll. Wird eine Karte gesperrt, verloren oder an einem Automaten nicht akzeptiert, hast du so noch eine Alternative.
Warum Bargeld in Thailand weiterhin wichtig ist
Auch wenn Kartenzahlungen in Thailand immer selbstverständlicher werden, solltest du auf Bargeld nicht verzichten. Gerade auf Märkten, an Garküchen, in kleineren Läden, bei lokalen Transportangeboten oder abseits der großen Touristenzentren ist Bargeld oft die unkomplizierteste Zahlungsmethode.
Das ist keineswegs nur eine alte Thailand-Regel. Bargeld spielt bei den Ausgaben internationaler Reisender weiterhin eine große Rolle. Deshalb ist es sinnvoll, immer einen überschaubaren Betrag in thailändischen Baht dabeizuhaben – allerdings nicht das gesamte Reisebudget an einem Ort.
Für kleinere Einkäufe sind vor allem kleinere Scheine praktisch. Wer an einem Marktstand oder bei einer kurzen Fahrt nur einen kleinen Betrag bezahlen muss, ist mit passendem Bargeld deutlich flexibler.
Wo du in Thailand gut mit Kreditkarte bezahlen kannst
In Hotels, größeren Restaurants, Einkaufszentren, Supermärkten und vielen touristisch ausgerichteten Geschäften kannst du inzwischen problemlos mit Kredit- oder Debitkarte bezahlen. In Bangkok, Phuket und anderen stark besuchten Regionen ist die Kartenakzeptanz besonders gut ausgebaut.
Trotzdem solltest du nicht davon ausgehen, dass jede Unterkunft, jedes Restaurant oder jeder kleine Laden Karten akzeptiert. Gerade kleinere Betriebe verfügen nicht immer über ein Kartenterminal oder bevorzugen andere Zahlungsarten.
Achte außerdem auf die Konditionen deiner eigenen Karte. Entscheidend ist nicht nur, ob eine Kartenzahlung möglich ist, sondern auch, ob dein Anbieter Gebühren für Zahlungen in Fremdwährung berechnet. Eine vermeintlich kostenlose Kartenzahlung vor Ort kann sonst später durch den Kartenanbieter teurer werden.
Geld abheben in Thailand: Das kosten ATMs 2026
Geldautomaten findest du in Thailand in Städten und Touristengebieten sehr häufig. Sie sind praktisch, wenn du nicht mit großen Bargeldbeträgen einreisen möchtest und deinen Baht-Bestand unterwegs auffüllen willst.
Kostenlos ist das Abheben mit einer ausländischen Karte allerdings häufig nicht. Dabei können gleich mehrere Kosten entstehen: eine Gebühr des thailändischen ATM-Betreibers, mögliche Gebühren deiner eigenen Bank oder deines Kartenanbieters und – bei einer ungünstigen Währungsumrechnung – zusätzliche Wechselkurskosten.
Wichtig für 2026: Verlasse dich nicht auf die häufig genannte pauschale Aussage, dass jede Abhebung in Thailand 220 Baht kostet. Die Gebühren unterscheiden sich inzwischen je nach Bank und teilweise sogar nach Kartennetzwerk.
KBank nennt für Abhebungen mit im Ausland ausgegebenen Visa- und Mastercard-Karten derzeit 250 Baht pro Transaktion. Bei Krungsri gelten seit dem 11. März 2026 ebenfalls 250 Baht für internationale Visa-Karten, für Mastercard werden dort jedoch 350 Baht pro Abhebung berechnet.
Prüfe deshalb immer die Gebührenanzeige am Automaten, bevor du die Auszahlung bestätigst. Zusätzlich solltest du wissen, welche Gebühren dein eigener Kartenanbieter für Bargeldabhebungen im Ausland verlangt.
Lieber seltener Geld abheben als viele kleine Beträge
Wenn der Geldautomat eine feste Gebühr pro Abhebung berechnet, werden viele kleine Auszahlungen schnell teuer. Drei oder vier einzelne Abhebungen können deutlich mehr Gebühren verursachen als eine größere Auszahlung.
Deshalb kann es sinnvoll sein, seltener und dafür einen etwas höheren Betrag abzuheben – vorausgesetzt, das Auszahlungslimit des Automaten und deiner Karte erlaubt es und du fühlst dich mit der Bargeldmenge wohl.
Das bedeutet allerdings nicht, dass du anschließend dein gesamtes Bargeld ständig bei dir tragen solltest. Teile größere Beträge lieber auf und bewahre nur das Geld im Portemonnaie auf, das du für den jeweiligen Tag voraussichtlich brauchst.
Am ATM immer auf die Währungsumrechnung achten
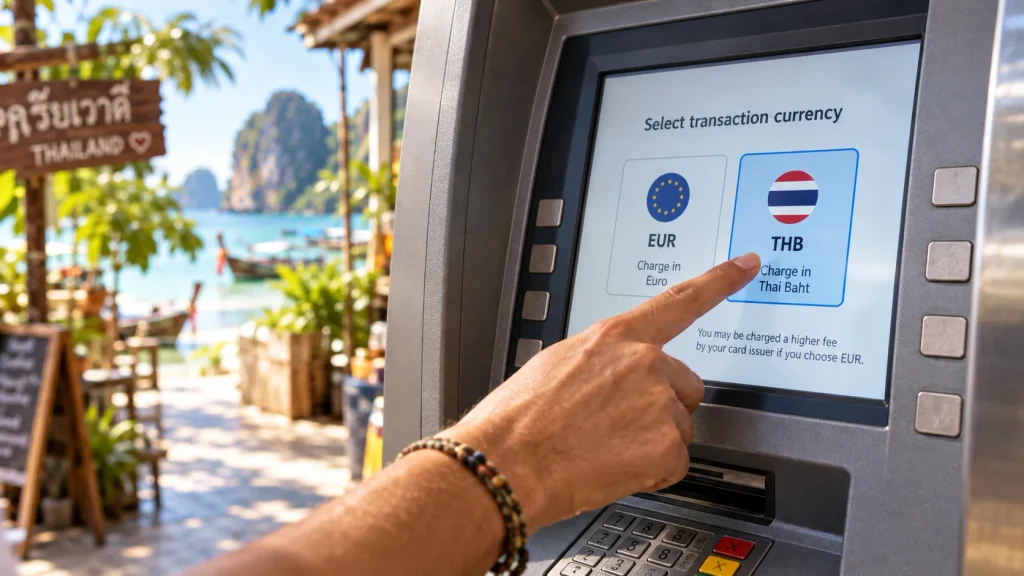
Eine der teuersten Fallen beim Geldabheben in Thailand kann die sogenannte Dynamic Currency Conversion, kurz DCC, sein. Dabei bietet dir der Geldautomat an, den abgehobenen Betrag direkt in Euro oder in eine andere Heimatwährung umzurechnen.
Das klingt zunächst praktisch, weil du sofort siehst, welcher Euro-Betrag belastet werden soll. Der angebotene Umrechnungskurs wird dabei jedoch vom jeweiligen DCC-Anbieter festgelegt und kann zusätzliche Gebühren oder einen Aufschlag enthalten.
Wenn du stattdessen die Abrechnung in thailändischen Baht wählst und die angebotene Umrechnung in Euro ablehnst, erfolgt die Währungsumrechnung grundsätzlich über deinen Kartenanbieter beziehungsweise dessen Abrechnungssystem. Welche Kosten dabei entstehen, hängt anschließend von den Konditionen deiner Karte ab.
Achte am Automaten deshalb genau auf Begriffe wie „Convert“, „Conversion“, „Guaranteed Rate“ oder auf die Auswahl zwischen EUR und THB. Entscheidend ist, nicht versehentlich einer angebotenen Umrechnung in deine Heimatwährung zuzustimmen.
Merke dir am Thailand-ATM
- Prüfe die Automatengebühr immer vor der endgültigen Bestätigung – sie ist 2026 nicht mehr bei allen Banken und Kartennetzwerken gleich.
- Wenn dir der Automat eine Umrechnung in Euro anbietet, wähle in der Regel die Abrechnung in thailändischen Baht (THB) und lehne die angebotene Euro-Umrechnung ab.
- Vermeide viele kleine Abhebungen, wenn pro Auszahlung eine feste ATM-Gebühr berechnet wird.
- Prüfe zusätzlich die Konditionen deiner eigenen Bank oder Kreditkarte für Bargeldabhebungen und Fremdwährungen.
Geld wechseln in Thailand: So bekommst du einen guten Kurs
Neben dem Geldautomaten bleibt der klassische Geldwechsel eine gute Möglichkeit, um in Thailand an Baht zu kommen. Gerade wenn du Euro in bar dabeihast, kannst du bei Banken und autorisierten Wechselstuben direkt in thailändische Baht wechseln.
Wichtig ist dabei, nicht einfach die erstbeste Wechselstube zu nehmen. Die angebotenen Kurse können sich unterscheiden, selbst wenn die Anbieter nur wenige Straßen voneinander entfernt liegen. Bei größeren Beträgen lohnt es sich deshalb, zwei oder drei Wechselkurse miteinander zu vergleichen.
Achte außerdem darauf, nur bei seriösen und autorisierten Anbietern zu wechseln. Die Bank of Thailand regelt ausdrücklich, dass der An- und Verkauf von Fremdwährungen über dafür zugelassene Banken und Money Changer erfolgen soll.

So liest du den Wechselkurs richtig
Wenn du Euro mitbringst und dafür thailändische Baht erhalten möchtest, ist für dich grundsätzlich der Ankaufskurs der Fremdwährung relevant: Die Wechselstube kauft deine Euro und zahlt dir dafür Baht aus.
Vergleiche dabei nicht nur auffällige Werbehinweise wie „No Commission“ oder „0 % Fee“. Entscheidend ist am Ende, wie viele Baht du tatsächlich für einen bestimmten Euro-Betrag erhältst.
Ein einfacher Vergleich funktioniert gut: Prüfe bei zwei Anbietern, wie viele Baht du beispielsweise für 100 oder 500 Euro bekommen würdest. So erkennst du schnell, welcher Kurs für dich günstiger ist.
Der Wechselkurs verändert sich laufend. Deshalb sind konkrete Euro-Baht-Werte in einem Reiseartikel schnell veraltet. Sinnvoller ist es, kurz vor dem Geldwechsel einen aktuellen Referenzkurs zu prüfen und ihn mit dem tatsächlich angebotenen Bargeldkurs zu vergleichen.
Aktuelle Wechselkurse kannst du direkt bei der Bank of Thailand prüfen.
Geld wechseln am Flughafen: bequem, aber vergleichen
Direkt nach der Landung etwas Bargeld zu besorgen, ist praktisch. Du brauchst möglicherweise schon Baht für eine erste Mahlzeit, kleinere Einkäufe oder den Transfer zur Unterkunft.
Trotzdem solltest du am Flughafen nicht automatisch den ersten Schalter wählen. Auch dort können sich die Wechselkurse je nach Anbieter und Standort unterscheiden. Ein kurzer Vergleich der angezeigten Kurse kann sich bereits lohnen.
Für den Start reicht häufig ein überschaubarer Bargeldbetrag. Den restlichen Bedarf kannst du später je nach Situation an einer Wechselstube oder einem Geldautomaten decken.
Gerade am Flughafen ist deshalb die Kombination aus Bequemlichkeit und kurzem Kursvergleich sinnvoller als die pauschale Regel, dass Geldwechsel dort grundsätzlich immer gut oder immer schlecht sei.
Mit Kreditkarte bezahlen: Auch im Geschäft immer THB prüfen
Die Wechselkursfalle Dynamic Currency Conversion gibt es nicht nur am Geldautomaten. Auch beim Bezahlen mit Kredit- oder Debitkarte kann das Terminal anbieten, den Betrag direkt in Euro statt in thailändischen Baht abzurechnen.
Die Euro-Anzeige wirkt bequem, weil du sofort siehst, welcher Betrag ungefähr belastet wird. Dahinter kann jedoch ein vom Zahlungsanbieter festgelegter Wechselkurs mit zusätzlichem Aufschlag stehen.
Wenn du die angebotene Umrechnung nicht möchtest, wählst du die Zahlung in der lokalen Währung – in Thailand also THB. Die eigentliche Umrechnung übernimmt anschließend dein Kartenanbieter nach seinen Konditionen.
Das bedeutet allerdings nicht automatisch, dass jede Kartenzahlung kostenlos ist. Prüfe vor der Reise, ob deine Karte ein Auslandseinsatzentgelt oder andere Fremdwährungsgebühren berechnet.
Bargeld und Karten in Thailand sicher aufbewahren
Auch die beste Gebührenstrategie hilft wenig, wenn Bargeld oder Karten verloren gehen. Deshalb solltest du dein Reisebudget nicht komplett an einem einzigen Ort aufbewahren.
Nimm für unterwegs nur so viel Bargeld mit, wie du voraussichtlich benötigst. Größere Reserven können in der Unterkunft sicher verwahrt werden, wenn ein geeigneter Safe vorhanden ist.
Eine zweite Karte gehört möglichst nicht in dasselbe Portemonnaie wie deine Hauptkarte. Wird die Geldbörse verloren oder gestohlen, bleibt dir dadurch noch eine unabhängige Zahlungsmöglichkeit.
Speichere außerdem die Sperr- und Notfallmöglichkeiten deines Kartenanbieters so ab, dass du im Ernstfall auch ohne die Karte darauf zugreifen kannst.
Wie viel Bargeld solltest du in Thailand dabeihaben?
Eine pauschale Summe für jede Thailand-Reise gibt es nicht. Wie viel Bargeld sinnvoll ist, hängt stark davon ab, ob du in Bangkok oder auf kleineren Inseln unterwegs bist, welche Unterkünfte du nutzt und wie häufig du auf Märkten, an Garküchen oder bei kleinen lokalen Anbietern bezahlst.
Für den Alltag ist meist sinnvoller, einen ausreichenden Betrag für die nächsten Ausgaben dabeizuhaben und gleichzeitig eine Reserve getrennt aufzubewahren, statt das komplette Reisebudget ständig im Portemonnaie zu tragen.
Plane außerdem einen kleinen Puffer ein. Ein Kartenlesegerät kann ausfallen, ein Geldautomat kann vorübergehend nicht funktionieren oder eine Karte kann aus Sicherheitsgründen abgelehnt werden. Mit etwas Bargeld bist du in solchen Situationen deutlich entspannter.
Bargeld bei der Einreise: Diese Grenze solltest du kennen
Für normale Urlaubsbudgets spielt die Bargelddeklaration meist keine Rolle. Wer jedoch größere Summen mitführt, sollte die aktuellen thailändischen Zollvorschriften kennen.
- Fremdwährungen müssen bei der Ein- oder Ausreise deklariert werden, wenn ihr Gesamtwert mehr als 15.000 US-Dollar oder den entsprechenden Gegenwert in einer anderen Währung beträgt.
- Thailändische Währung muss bei einem Betrag von mehr als 450.000 Baht deklariert werden.
- Bei der Ausreise nach Deutschland oder in andere Länder außerhalb von Vietnam, Yunnan (China) und den direkten Nachbarstaaten Thailands dürfen grundsätzlich bis zu 50.000 Baht ohne vorherige Genehmigung ausgeführt werden. Für höhere Beträge ist eine Genehmigung erforderlich.
- Auch wenn einzelne Beträge unter den jeweiligen Grenzen liegen, kann eine Deklarationspflicht entstehen, wenn thailändische und ausländische Währungen beziehungsweise bestimmte übertragbare Geldinstrumente zusammen einen Wert von mehr als 450.000 Baht erreichen.
- Wer eine deklarationspflichtige Summe mitführt, sollte sie beim thailändischen Zoll ordnungsgemäß anmelden. Eine unterlassene oder falsche Deklaration kann strafbar sein.
- Die aktuellen Grenzwerte und die elektronische Währungsdeklaration findest du direkt beim thailändischen Zoll.
QR-Code und PromptPay: Können Touristen damit bezahlen?
QR-Zahlungen gehören in Thailand inzwischen ganz selbstverständlich zum Alltag. An vielen Marktständen, in kleinen Geschäften, Restaurants und sogar bei manchen Transportangeboten findest du einen Thai-QR-Code, über den Einheimische mit PromptPay bezahlen.
Für ausländische Reisende funktioniert das allerdings nicht automatisch mit jeder Banking-App. Thailand hat sein QR-Zahlungssystem inzwischen mit mehreren Ländern und Zahlungssystemen verbunden. Reisende aus teilnehmenden Ländern können dadurch mit unterstützten Apps thailändische QR-Codes scannen.
Mit einer normalen deutschen Banking-App kannst du einen PromptPay-QR-Code dagegen nicht einfach grundsätzlich nutzen. Deutschland gehört nach der aktuellen Übersicht der Bank of Thailand nicht zu den direkt angebundenen Cross-Border-QR-Systemen.
Für deutsche Reisende bleiben Bargeld und Karte deshalb weiterhin die zuverlässigsten Zahlungsmittel. QR-Zahlungen können eine zusätzliche Option sein, wenn du eine speziell für internationale Besucher geeignete Lösung verwendest.
TAGTHAi Easy Pay: QR-Zahlungen auch für ausländische Touristen
Eine Möglichkeit für internationale Besucher ist TAGTHAi Easy Pay. Die speziell für Touristen entwickelte E-Wallet ermöglicht Zahlungen über Thai QR Payment beziehungsweise PromptPay bei teilnehmenden Händlern.
Das System wurde gemeinsam mit Kasikornbank für internationale Reisende entwickelt. Seit August 2026 wurde die Nutzung laut Anbieter vereinfacht, sodass für die Einrichtung nicht mehr zwingend die bisher erforderliche physische Prepaid-Karte benötigt wird.
Ob sich eine solche Wallet für deine Reise lohnt, hängt davon ab, wie häufig du QR-Zahlungen nutzen möchtest. Für einen klassischen Urlaub ist sie kein Muss. Wenn du jedoch häufig auf Märkten, in kleineren Geschäften oder bei lokalen Anbietern bezahlen möchtest, kann sie eine praktische Ergänzung zu Bargeld und Karte sein.
Prüfe vor der Nutzung immer die aktuellen Bedingungen, Wechselkurse, Auflademöglichkeiten und mögliche Limits direkt beim Anbieter.
Weitere Informationen zur Einrichtung, Nutzung und zu den aktuellen Bedingungen findest du direkt bei TAGTHAi Easy Pay.
Welche Zahlungsmittel-Kombination ist für Thailand am sinnvollsten?
Für die meisten Thailand-Reisenden funktioniert eine Mischung aus Bargeld und mehreren unabhängigen Zahlungsmöglichkeiten am besten. So bist du flexibel und vermeidest, von einer einzigen Karte oder einem einzigen Geldautomaten abhängig zu sein.
- Etwas Bargeld in thailändischen Baht für Märkte, Garküchen, kleinere Geschäfte und spontane Ausgaben.
- Eine Hauptkarte mit möglichst günstigen Konditionen für Zahlungen und Bargeldabhebungen im Ausland.
- Eine zweite Karte als Reserve, die getrennt von der Hauptkarte aufbewahrt wird.
- Optional eine Tourist-E-Wallet für Thai-QR-Zahlungen, wenn du diese Zahlungsart häufiger nutzen möchtest.
- Eine kleine finanzielle Reserve, auf die du im Notfall unabhängig von deinem normalen Portemonnaie zugreifen kannst.
Welche Karte für dich am günstigsten ist, hängt von deinem Anbieter ab. Entscheidend sind vor allem Fremdwährungsgebühren, Gebühren für Bargeldabhebungen, mögliche Kartenlimits und der verwendete Wechselkurs.
Vergleiche deshalb nicht nur Karten mit dem Werbeversprechen „kostenlos“. Eine Karte kann beispielsweise keine eigene Abhebegebühr verlangen, während der thailändische Geldautomat trotzdem eine Betreibergebühr berechnet.
Wenn du zusätzlich wissen möchtest, mit welchen Gesamtkosten du für deine Reise rechnen solltest, findest du in unserem Thailand-Budget für 2 Wochen eine realistische Übersicht zu Flug, Unterkunft, Essen, Transport und Ausflügen.
Werbung / Affiliate-Link
Unsere Empfehlung: Wise
Wise kann für Thailand-Reisende praktisch sein, wenn du in Baht bezahlen, Geld abheben oder verschiedene Währungen verwalten möchtest. Achte am ATM trotzdem auf mögliche Betreibergebühren und wähle bei der Währungsabfrage möglichst THB statt Euro.
Vor der Thailand-Reise: Diese Geldpunkte solltest du prüfen
Ein paar Minuten Vorbereitung können dir unterwegs viel Ärger ersparen. Besonders wichtig ist, dass du nicht erst vor einem thailändischen Geldautomaten feststellst, dass deine Karte für Auslandsabhebungen gesperrt ist oder dein Tageslimit zu niedrig eingestellt wurde.
- Prüfe die Gebühren deiner Karte für Zahlungen in Fremdwährung.
- Kontrolliere die Kosten für Bargeldabhebungen außerhalb der Eurozone.
- Prüfe dein tägliches Karten- und Abhebungslimit.
- Stelle sicher, dass du deine PIN kennst.
- Teste, ob du dich auch unterwegs sicher in deiner Banking-App anmelden kannst.
- Prüfe, ob dein Kartenanbieter eine Reiseankündigung verlangt oder empfiehlt.
- Speichere die Sperr- und Notfallnummer deines Kartenanbieters getrennt von der Karte.
- Nimm nach Möglichkeit eine zweite Karte eines unabhängigen Anbieters mit.
- Bewahre Hauptkarte, Reservekarte und Bargeld nicht gemeinsam an einem Ort auf.
Planst du gerade deine gesamte Thailand-Reise? In unserem Thailand-Reiseplaner findest du eine praktische Checkliste für die wichtigsten Entscheidungen vor der Abreise.
Wichtig 2026: Nachweis ausreichender finanzieller Mittel bei der Einreise
Die Bargelddeklaration beim Zoll und der Nachweis ausreichender finanzieller Mittel bei der Einreise sind zwei unterschiedliche Dinge.
Für deutsche Reisende gilt aktuell: Wer ohne Visum oder mit Touristenvisum nach Thailand einreist, muss mindestens 20.000 THB pro Person beziehungsweise 40.000 THB pro Familie nachweisen können. Auch der entsprechende Gegenwert in einer anderen Währung, zum Beispiel Euro oder US-Dollar, ist möglich.
Wichtig ist: Nach den aktuellen Reisehinweisen des Auswärtigen Amts muss dieser Betrag bei einer Kontrolle in bar vorgezeigt werden können. Solche Kontrollen erfolgen gelegentlich stichprobenartig, insbesondere bei Reisenden, die häufig touristisch einreisen oder länger in Thailand bleiben.
Da sich Einreisebestimmungen ändern können, solltest du die aktuellen Vorgaben kurz vor deiner Reise noch einmal beim Auswärtigen Amt prüfen.
Alle aktuellen Regeln zu visumfreier Einreise, 30-Tage-Regel, TDAC und Einreisenachweisen erklären wir ausführlich in unserem Guide zur Thailand-Einreise 2026.
Die häufigsten Geldfehler in Thailand
Viele unnötige Kosten entstehen nicht durch eine einzelne hohe Gebühr, sondern durch mehrere kleine Entscheidungen während der Reise. Wenn du die wichtigsten Fehler kennst, kannst du sie leicht vermeiden.
- Blind davon ausgehen, dass jeder ATM weiterhin pauschal 220 Baht kostet.
- Am Geldautomaten versehentlich die Umrechnung in Euro auswählen.
- Beim Kartenterminal eine angebotene Euro-Abrechnung akzeptieren, ohne den Kurs zu prüfen.
- Viele kleine Beträge einzeln am ATM abheben und jedes Mal eine feste Gebühr bezahlen.
- Nur eine einzige Karte mitnehmen.
- Das komplette Reisebudget ständig im Portemonnaie tragen.
- Am ersten Geldwechselschalter wechseln, ohne den angebotenen Kurs kurz zu vergleichen.
- Davon ausgehen, dass Thai QR Payment automatisch mit jeder deutschen Banking-App funktioniert.
Fazit: So bezahlst du 2026 in Thailand entspannt und günstig
Die beste Lösung für Thailand ist 2026 nicht Bargeld oder Kreditkarte, sondern eine durchdachte Kombination aus beidem.
Bargeld bleibt vor allem für Märkte, kleine Geschäfte, Garküchen und lokale Ausgaben wichtig. Eine gute Karte macht größere Zahlungen komfortabel und sorgt dafür, dass du unterwegs flexibel Bargeld abheben kannst. Eine zweite Karte gibt dir zusätzliche Sicherheit.
Besonders aufmerksam solltest du bei Geldautomaten und Kartenterminals sein. Prüfe Gebühren vor der Bestätigung und achte darauf, ob dir eine Umrechnung in Euro angeboten wird. Bei Dynamic Currency Conversion ist die Abrechnung in thailändischen Baht in der Regel die sinnvollere Wahl, sofern deine eigene Karte vernünftige Fremdwährungskonditionen bietet.
Wenn du außerdem Wechselkurse vergleichst, dein Bargeld aufteilst und deine Kartenkosten bereits vor der Reise kennst, musst du dich vor Ort kaum noch mit dem Thema beschäftigen – und kannst dein Reisebudget lieber für Thailand selbst ausgeben.